Domain spiralförmig.de kaufen?
Wir ziehen mit dem Projekt
spiralförmig.de um.
Sind Sie am Kauf der Domain
spiralförmig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spiralförmig.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
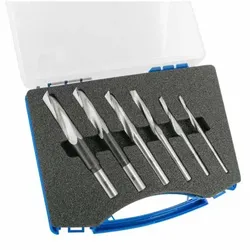
ENT Langlochfräsbohrer-Set Spiralförmig rechtsdrehendLanglochbohrer-Set in spiralförmiger Ausführung. Besonders ruhig verlaufender Schnitt. Die Spannuten sind in das volle gehärtete Material geschliffen, wodurch eine saubere Bearbeitungsfläche und eine höhere Standzeit des Werkzeuges erreicht wird. Zum Einsatz in Langlochbohrmaschinen zum Bohren und Fräsen von Schlitzen. Rechts- und linksdrehend erhältlich. Lieferung in stabiler Kunststoffbox. 6 - Teiliges Langlochbohrer-Set Spiralförmige Schneide Rechtsdrehend Lieferung in Kunststoffbox129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "ABSTRAKT DESIGN-MUSTER STRUKTUR"Vliestapete, ABSTRAKT DESIGN-FRAKTAL KUNST FANTASIE MUSTER STRUKTUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
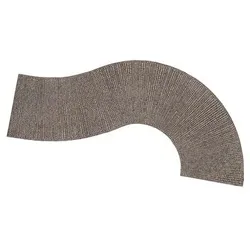
NOCH 60316 H0 - Struktur-Kurve KopfsteinpflasterDie NOCH Struktur-Kurve Kopfsteinpflaster verleiht jeder Modellbau-Landschaft im H0-Maßstab ein authentisches Aussehen. Sie eignet sich für die Gestaltung von realistischen Straßen und Wegen ab einem Alter von 8 Jahren. naturgetreue Optik und Haptik durch die Verwendung von Quarzsand und Gesteinsmehl hohe Flexibilität dank eines speziellen Trägergewebes ausgezeichnete UV-Beständigkeit für langanhaltende Farbgebung einfache Verarbeitung und Anpassung an die Modell-Landschaft Dieses Zubehör für die Modelleisenbahn ist die ideale Wahl für Bastler, die Wert auf detailgetreue Gestaltung legen. Die besondere Produktionstechnologie auf Basis eines stabilen Trägergewebes und der Einsatz von elastischen Bindemitteln machen die Struktur-Straße besonders anpassungsfähig. Dadurch lässt sie sich mühelos in bestehende oder neue Dioramen integrieren und formen.12,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
ENT Langlochfräsbohrer-Set Spiralförmig rechtsdrehendLanglochbohrer-Set in spiralförmiger Ausführung. Besonders ruhig verlaufender Schnitt. Die Spannuten sind in das volle gehärtete Material geschliffen, wodurch eine saubere Bearbeitungsfläche und eine höhere Standzeit des Werkzeuges erreicht wird. Zum Einsatz in Langlochbohrmaschinen zum Bohren und Fräsen von Schlitzen. Rechts- und linksdrehend erhältlich. Lieferung in stabiler Kunststoffbox. 6 - Teiliges Langlochbohrer-Set Spiralförmige Schneide Rechtsdrehend Lieferung in Kunststoffbox129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "ABSTRAKT DESIGN-MUSTER STRUKTUR"Vliestapete, ABSTRAKT DESIGN-FRAKTAL KUNST FANTASIE MUSTER STRUKTUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wemmer, Katrin: Stationentraining SymmetrieStationentraining Symmetrie , Handlungsorientierter Geometrieunterricht Klasse 2.-4. Klasse , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 200612, Produktform: Kartoniert, Titel der Reihe: Bergedorfer Unterrichtsideen##, Autoren: Wemmer, Katrin, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 132, Fachschema: Geometrie / Lehrermaterial~Mathematik / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Fachkategorie: Unterricht und Didaktik: Religion~Geometrie~Unterricht und Didaktik: Mathematik~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie und Verlauf neurologischer ErkrankungenTherapie und Verlauf neurologischer Erkrankungen , Das große Standardwerk zur klinischen Neurologie liegt jetzt unter der Federführung des international renommierten Herausgeberteams und der Mitarbeit von über 150 FachexpertInnen als erweiterte und komplett überarbeitete Neuauflage vor. Die aktuellen Erkenntnisse zum Stand von Klinik, Verlauf und Therapie neurologischer Erkrankungen werden systematisch zusammengefasst und für die praktische Anwendung gewichtet - sowohl für häufige als auch für seltene Krankheitsbilder. Zudem profitiert die 8. Auflage von neuen Kapiteln zu funktionellen Bewegungsstörungen, dissoziativen Anfällen, spinaler Muskelatrophie sowie zu neurologischen Nebenwirkungen von Tumor-Therapien. Das Werk wurde konzeptionell und didaktisch weiterentwickelt, um den heutigen Anforderungen des modernen und zunehmend digital geprägten Klinikalltags gerecht zu werden. Die Bewertungen von Evidenzlevels und Empfehlungsstärken der relevanten Therapien sowie klinische Pfade veranschaulichen die Best Practice. Das etablierte Werk, welches die gesamte Neurologie abbildet, ist aus der alltäglichen Arbeit von FachärztInnen und AllgemeinmedizinerInnen in Klinik und Praxis sowie einer erfolgreichen Aus-, Fort- und Weiterbildung nicht mehr wegzudenken. "Als Nachschlagewerk für die tägliche Arbeit ist das Werk uneingeschränkt zu empfehlen." (P. Berlit, DGNeurologie, 2/2024, S. 162) Neben der Printversion und den E-Book-Ausgaben ist das große neurologische "Therapiebuch" in der 8. Auflage auch als Online-Ausgabe verfügbar: - Geeignet für Smartphone, Tablet, Laptop und PC - Nutzerfreundliche Funktionalitäten - Jährliche Aktualisierung Käufer der Printausgabe des Werkes erhalten einen kostenfreien Zugriff auf die Online-Ausgabe für 12 Monate. Nach Ablauf dieses Zeitraumes besteht die Möglichkeit, den Zugriff auf die Online-Ausgabe gegen eine jährliche Nutzungsgebühr zu abonnieren. Datenbank-Lizenz: jährlich 69,00 Euro inkl. MwSt., Zweiplatz-Lizenz: jährlich 99,00 Euro inkl. MwSt. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 8., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20231031, Produktform: Leinen, Redaktion: Diener, Hans Christoph~Gerloff, Christian~Dieterich, Marianne~Endres, Matthias, Auflage: 23008, Auflage/Ausgabe: 8., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 1704, Abbildungen: 117 Abbildungen, 352 Tabellen, Themenüberschrift: MEDICAL / Neurology, Keyword: Fachbuch; Hirnstamm; Kognitive Störungen; Nervenheilkunde; Neurologie; Neurowissenschaften; Zerebrovaskuläre Erkrankungen, Fachschema: Innere Medizin~Medizin / Innere Medizin~Neurologie~Neurologie / Neurophysiologie~Neurophysiologie~Physiologie / Neurophysiologie, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 226, Höhe: 59, Gewicht: 3598, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.